
bonjour!
わたしニケ。くろねこなの。
寒いですね。
もう冬ですか?
ブラックフライデーもすっかり定着しちゃったようですが、
懐も寒いんですよねー。
ボーナスもない非正規雇用ですから今は年末調整が唯一の望みです。
そんなママンですがこの先もお気楽に暮らしていくために老後資金について考えました。
老後の資金計画をアップデート
買い替えフローはマメにアップデートしてますが、
老後資金についてはリノベーション前からアップデートしてませんでした。


さすがにリフォームローンの金利も3%を超えてきて不安がないとは言えない。
物価高もあって月々の予算も上げてきたので、ここで一度きっちり老後の資金計画をアップデートしようと思います。
23年の時点では
実際に計算してみますと
予備費は年17万円。
月々の予算は約92,000円として1年で1,104,000円。
足して1,274,000円。ここからもらえる年金見込み額を引くと、
ママンの場合約212,000円足りないということになります。
年間212,000円。物価上昇を加味して約30万円足りないということにして、
70歳まで働くと想定して、90歳までで約20年分。
30万円×20年分で600万円。
100歳まで30年分とすると900万円。
3年前と今とではまず月々の予算が102,000円で10,000円上がってます。
予備費も今年度から年20万円にアップするとして、
この設定で老後資金を計算すると、
年間1,424,000円が必要。
26年時点でもらえる年金額113万円引くと294,000円/年足りないということです。
3年前で物価上昇分を加味して30万円足りないとしていましたが、3年でギリギリ294,000円。
月々の予算の上昇分は年金見込み額も上がるので吸収できるとして、
予備費を25万円/年と考えて、年間必要額1,484,000円。
年金見込み額113万円引くと354,000円/年足りないことに。
70歳で引退するとして95歳まで25年。
90歳20年ではちょっと心もとないのでリアルな数字で25年にすると、
354,000円×25年=885万円
100歳までなら
354,000円×30年=10,620,000
できるなら予備費を年30万円にすれば安心なんですけどねー。
そうなると不足額は約40万円/年。
25年で1,000万円必要ということです。
1,000万超えると絵に描いた餅感が・・・。
現実的に用意できそうな金額で885万でしょうか。
885万なら幸い最低賃金が上昇しているので何とかなりそう。
物価上昇分はNISAでカバーして、
あとはとにかく健康で一日でもながく働くことが大事ですね。

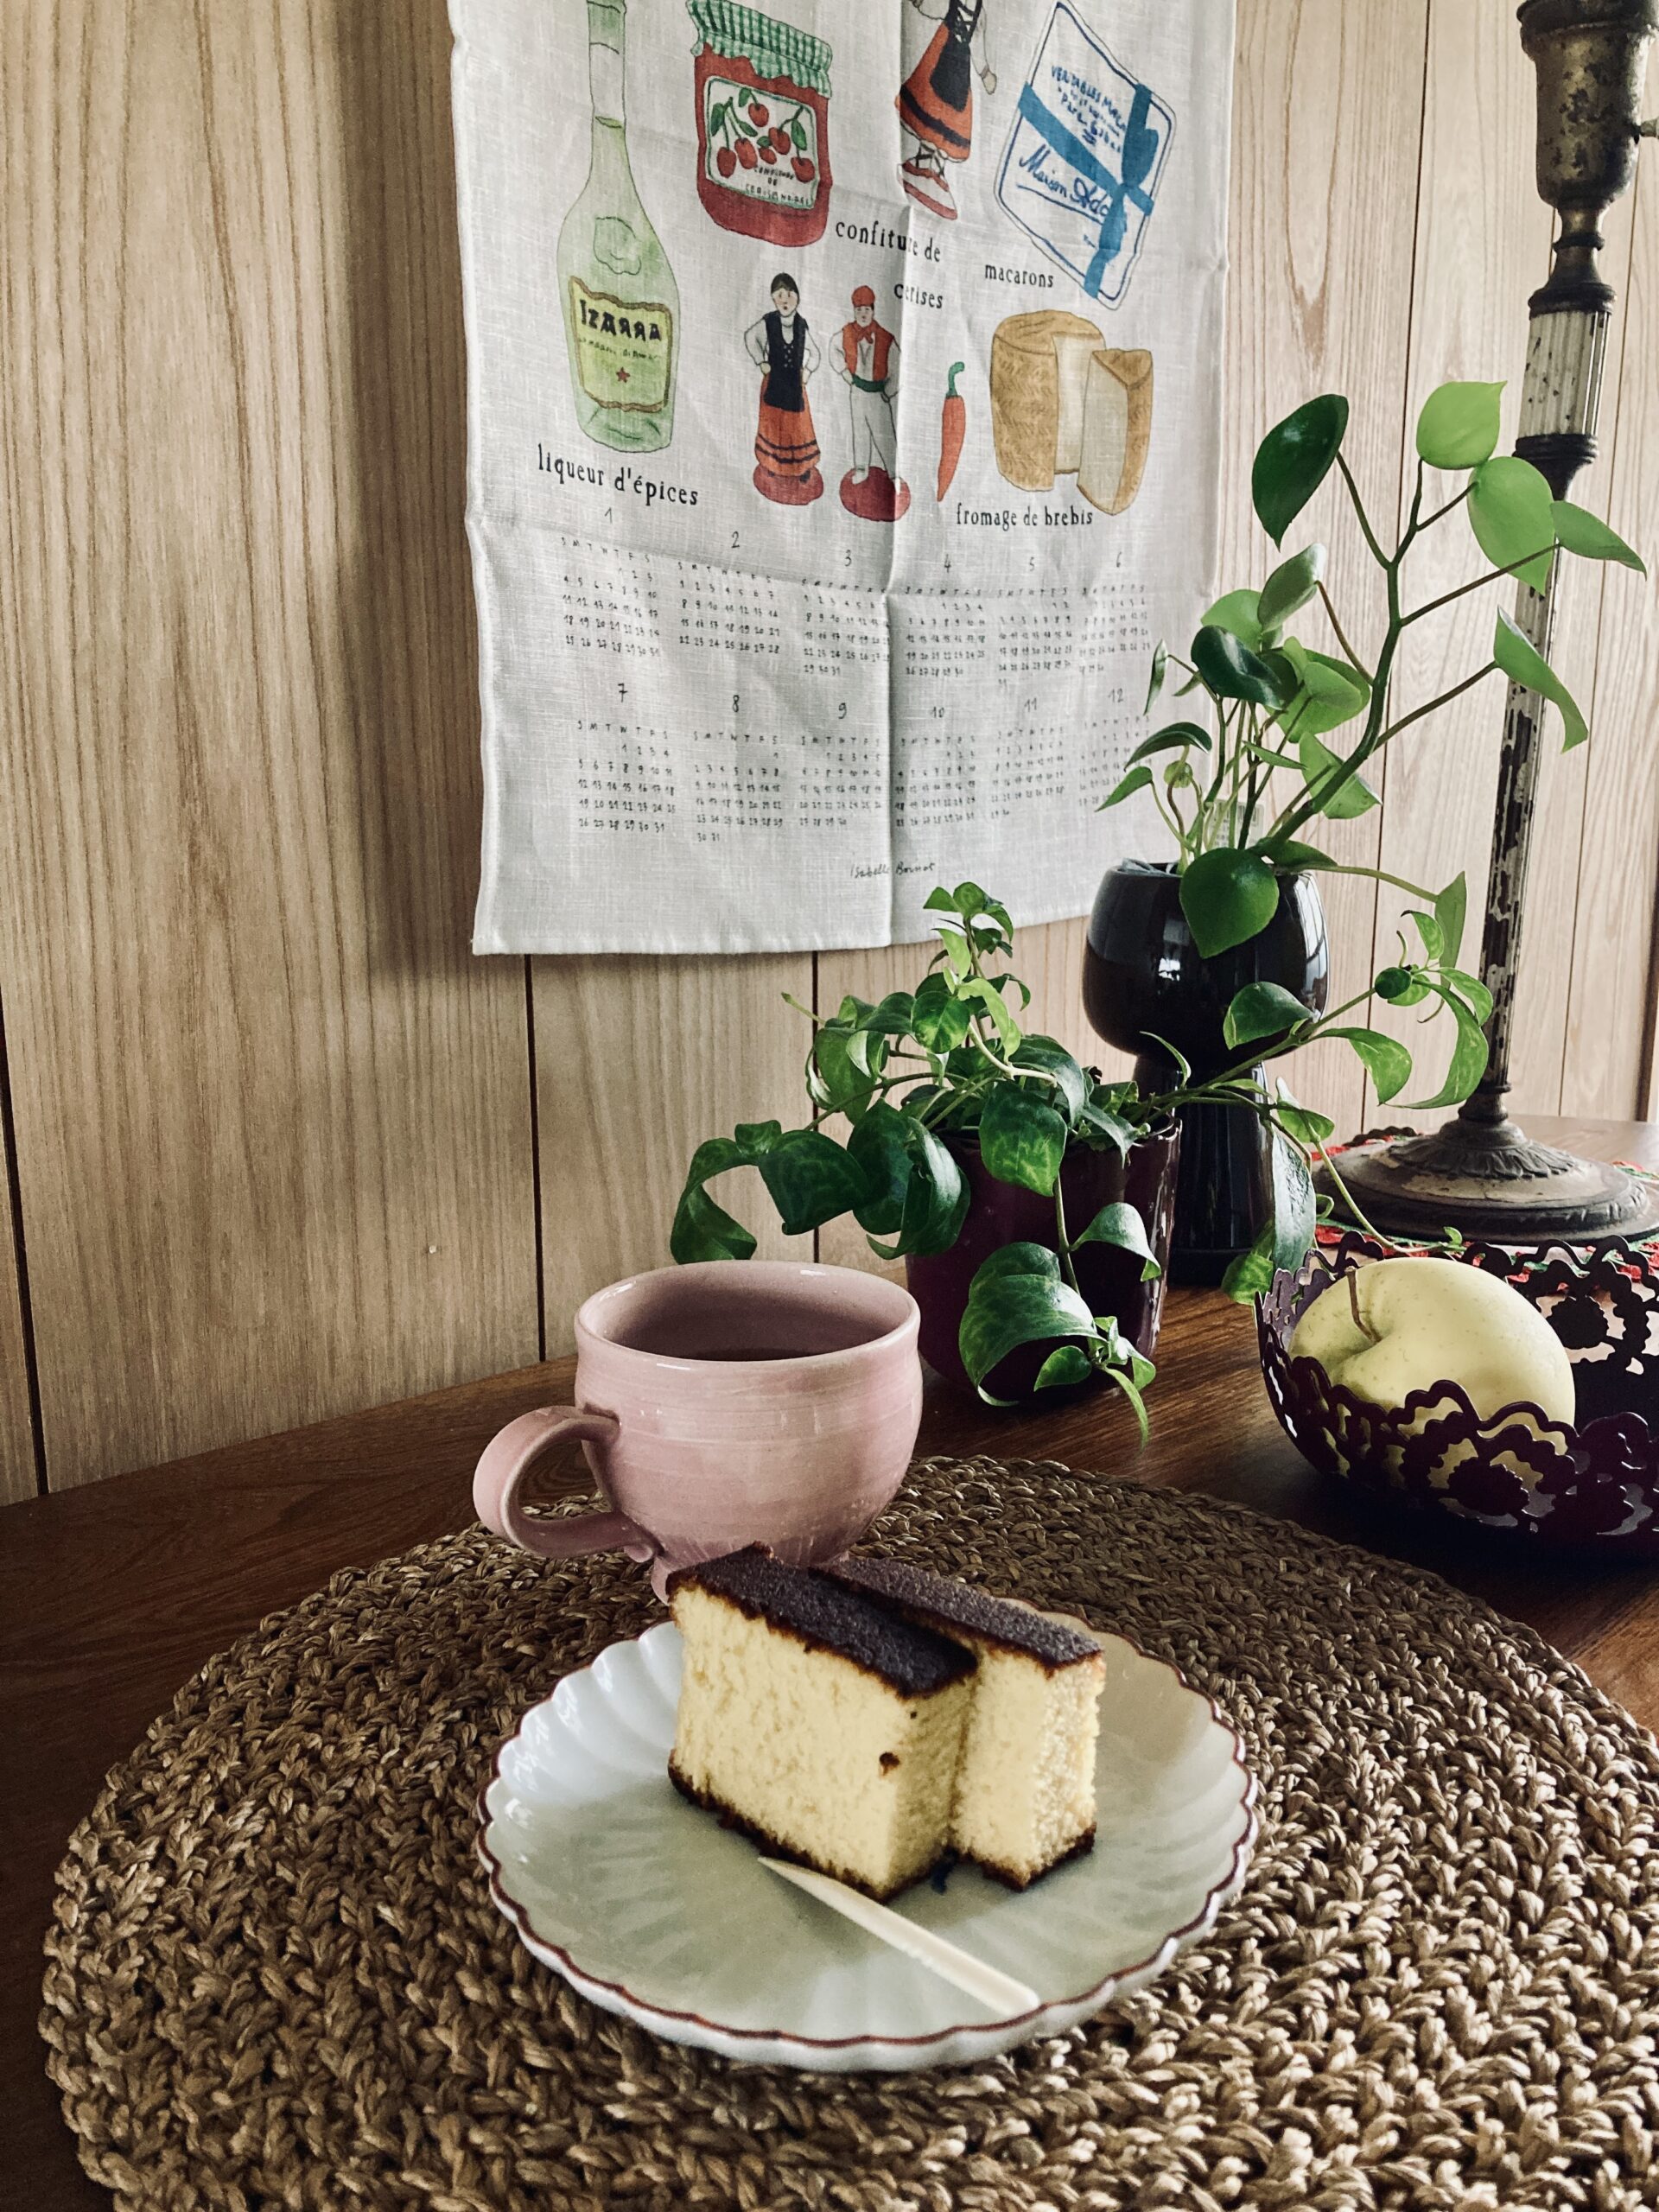
ちいにいにから貰ったお皿が使い勝手が良くて最近のお気に入りです。
冬ごもりのおやつが美味しいです。
当ブログはアフィリエイトリンクを含みます


